[문화일보] “회계기본법, 투명성 넘어 ‘정보의 연결’로 나아가야” 한국투자자포럼 학술토론회 > 공지사항 / 보도자료


소통과 참여
HOME소통과 참여 공지사항 / 보도자료[문화일보] “회계기본법, 투명성 넘어 ‘정보의 연결’로 나아가야” 한국투자자포럼 학술토론회
작성자관리자
- 등록일 26-09-15
- 조회16회
본문
9일 한국투자자포럼 제3회 학술토론회
회계기본법 놓고 학계·법조 등 논의 오가
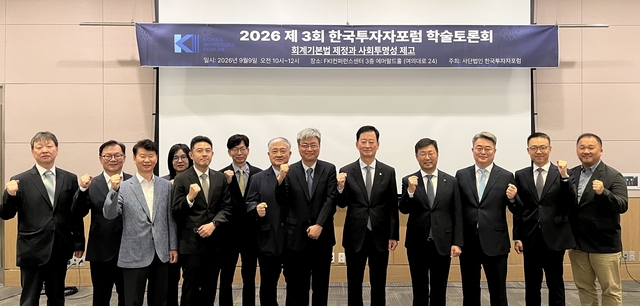
한국투자자포럼 제3회 학술토론회 참가자들이 행사에 앞서 포즈를 취하고 있다. 한국투자자포럼 제공
현재 입법 추진 중인 회계기본법이 투명성을 제고하는 데서 멈추지 말고, 서로 다른 회계정보가 비교되고 연결되도록 해야 한다는 주장이 9일 제기됐다.
이날 서울 여의도 FKI컨퍼런스센터에서 사단법인 한국투자자포럼(대표 정석우 고려대 교수) 주최로 열린 ‘제3회 한국투자자포럼 학술토론회’에서 박성진 연세대 교수는 두 계류 법안이 적용 범위를 법인 전반으로 넓힌 성과는 분명하다면서도 정책 목표가 ‘투명성 부족’에 머물러 있다고 진단했다. 현재 국회에는 박찬대 의원안(회계정책위원회, 사후 승인·권고 중심)과 최은석 의원안(국가회계위원회·회계감독원 신설, 사전 승인 및 기속력 있는 시정 요청)이 계류 중이다.
박 교수는 법안에 ‘유용한 정보’란 목표는 담겼지만 그것을 실제로 만들어 낼 절차와 결과물이 빠져 있다고 지적했다. 그는 분야마다 다른 회계 용어와 계정을 서로 옮겨 볼 수 있는 대응표, 기관·사업·재원을 구분하는 공통 코드, 컴퓨터가 곧바로 읽을 수 있는 공개 형식, 여러 기관이 함께하는 사업의 총비용과 성과를 하나로 묶어 보여주는 보고서 등을 보완책으로 제안했다.
송창영 변호사(법무법인 세한)는 회계 사각지대가 우연한 입법 누락이 아니라 분야별로 법을 따로 만들어 온 방식의 결과라고 설명했다. 사회복지법인은 세법에서는 복식부기를, 사회복지사업법에서는 단식부기를 요구받아 같은 거래를 매년 두 번 기록한다. 사립학교법에는 감사가 제대로 됐는지 다시 확인하는 ‘감리’ 근거가 있지만, 성격이 비슷한 사회복지법인에는 그 근거조차 없다. 그는 주기적 감사인 지정제가 2017년 외부감사법에 도입된 뒤 사립학교·공익법인·농협으로 퍼지는 데 아홉 해 동안 네 개 법률을 따로 고쳐야 했다며 “검증된 제도는 부처 칸막이를 넘어 스스로 전파되지 않고, 사고가 터진 업권만 사후적으로 따라잡는다”고 지적했다.
토론자로 나선 박종성 숙명여대 교수는 사회복지법인이 세 개 법률에 따라 비슷한 자료를 거듭 제출하는 현실을 들며, 한 번 낸 자료와 한 번 받은 감사는 다른 기관도 인정해 쓰도록 하고 관련 개별법도 함께 손봐야 한다고 주장했다. 김재호 한국회계기준원 회계기준실장은 개인 의견임을 전제로, 일반 투자자와 국민을 위한 회계기준은 독립된 전문기구에 맡기고 감독기관이 따로 필요로 하는 보고는 그 기준을 바탕으로 맞춰 나가는 2단계 방식을 제안했다. 이중교 연세대 법학전문대학원 교수는 기본법이 공통 원칙만 정하고 구체적인 내용은 개별법이 맡는 분업이 바람직하다며, 개별법이 다르게 정하려면 예외임을 조문에 분명히 밝히도록 하자고 했다.
반면 이동기 한국세무사회 부회장은 법안 폐기를 요구했다. 법안이 감사인을 사실상 공인회계사로 한정해, 중소기업·소상공인의 97%가량이 회계장부를 맡겨 온 세무사를 배제한다는 것이다. 그는 국무총리 소속 위원회에 권한을 몰아주는 것은 관치로 돌아가는 일이며 한국회계기준원의 역할과도 겹친다고 우려했다.
조재연 기자


